

Mercats financers
El deute de Trump creua l’Atlàntic: així arriba la tempesta de bons a la seva butxaca
La venda global de bons dispara els rendiments a màxims des de la Gran Recessió i amenaça de traslladar-se al crèdit, les hipoteques i la butxaca dels europeus


Sobre el paper, Enric VIII i Donald Trump tenen poc en comú: el titular de la Casa Blanca no té sis dones i el rei anglès mai va escriure un tuit. No obstant, tots dos han acabat immersos en conflictes per una vella preocupació del mercat: com manejar un imperi que compta amb excessiu deute.
El rei Tudor va recórrer a una solució poc ortodoxa: va reduir la plata de les monedes angleses amb coure barat per finançar les seves guerres i excessos reials. La maniobra va passar a conèixer-se als llibres d’història com la Gran Devaluació (Great Debasement, en anglès). Cinc segles després, Wall Street ha tornat a recuperar aquell terme per batejar l’última aposta del mercat contra les polítiques fiscals de Trump. Als parquets de Wall Street, als gratacels de La City londinenca i a les sales de negociació a Tòquio, se la coneix amb el sobrenom anglosaxó Debasement Trade.
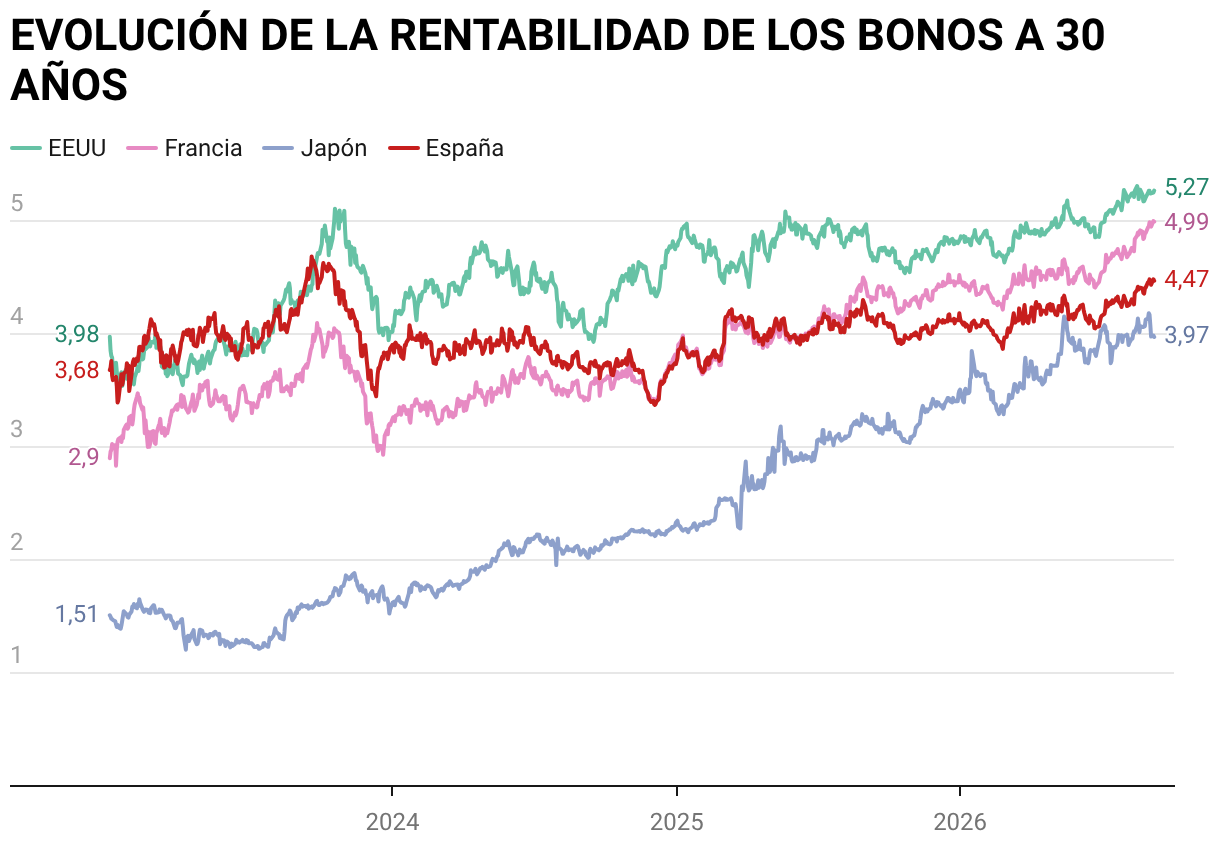
Aquesta operació va tornar a cobrar força aquest estiu. El 19 d’agost, mentre bona part d’Europa disfrutava de l’aturada estival, el mercat mundial de bons va començar a emetre senyals d’alarma, inèdits des dels prolegòmens de la Gran Recessió. El rendiment del deute nord-americà a 30 anys, una referència mundial per al preu dels diners a llarg termini, va arribar al 5,3%, el seu nivell més elevat des del 2007.
/
Al mercat de deute, els preus i la rendibilitat es mouen en sentit contrari: quan els inversors es desprenen de deute públic, el seu preu cau i la rendibilitat que obté un inversor augmenta. El risc més gran d’impagament d’aquest instrument és el que justifica la rendibilitat més gran per als inversors, que exigeixen més beneficis a canvi de mantenir el deute.
Aquest missatge anava dirigit a l’inquilí de la Casa Blanca. Aquesta tempesta de vendes va arribar després que el deute públic dels EUA arribés per primera vegada als 40 bilions de dòlars (34 bilions d’euros). Els passius cada vegada més grans de l’economia més gran del món, els dèficits pressupostaris, i els temors sobre un repunt de preus van alimentar els dubtes sobre la sostenibilitat dels seus comptes. A aquesta inquietud també s’hi va sumar l’encariment dels combustibles derivats per la guerra a l’Iran i el risc d’un cicle de tipus d’interès més elevats durant més temps.
Aquesta sacsejada no es va aturar a Wall Street. Les vendes van arribar als principals mercats europeus i van elevar les rendibilitats del deute alemany,francès i britànic fins a nivells no vistos en més d’una dècada. La tensió també va creuar el Pacífic i va arribar al Japó, on el bo a deu anys va escalar fins a cotes desconegudes des dels anys noranta, en el punt àlgid de la punxada de la bombolla immobiliària nipona.
Espanya tampoc va esquivar el càstig. El bo a deu anys va arribar a vorejar el 3,73%, el seu nivell més alt des de la pandèmia. La prima de risc, en paral·lel, es va mantenir relativament continguda, però això no va evitar que el Tresor espanyol hagués d’enfrontar-se a uns tipus absoluts més elevats.
El cop sobre l’estalvi
Per a una família, una discussió sobre el mercat de bons pot semblar una qüestió reservada a inversors institucionals o als governs. No obstant, aquests instruments ajuden a establir i fixar el preu dels diners en tota l’economia. Si els rendiments es mantenen molt elevats, pot acabar tenint un efecte dòmino sobre les noves hipoteques, els préstecs empresarials, els fons d’inversió, i de forma més lenta, els impostos.
El primer impacte sobre les llars arriba a través del crèdit. Tot i que l’euríbor i els tipus del BCE determinen principalment les hipoteques variables, una inflació persistent i uns rendiments elevats poden traslladar-se a les noves hipoteques fixes i a altres préstecs. També perjudiquen els qui necessiten vendre bons antics: els seus preus baixen perquè les noves emissions ofereixen una rendibilitat superior, com adverteix la Comissió Nacional del Mercat de Valors (CNMV). A llarg termini, un deute públic pròxim al 100% del PIB deixa a més menys marge pressupostari per respondre a futures crisis.
Els analistes de Goldman Sachs consideren que la tensió, especialment visible als venciments més llargs, no serà passatgera. «Creiem que els factors fiscals i d’inflació que impulsen a l’alça la prima a llarg termini seran persistents», apunten des de la firma.
La factura de la Casa Blanca
Tot i que els economistes i estrategs consultats per aquest diari allunyen la tesi d’una imminent crisi de deute, donen per descomptat que la pressió nord-americana ja ha contagiat Europa. Els estrategs de Bank of America calculen que uns 25 punts bàsics de l’augment de la rendibilitat del bo alemany a 30 anys durant l’estiu van procedir directament de la prima per termini dels Estats Units. És a dir, el risc nord-americà s’ha traslladat als governs europeus amb un alt nivell de despesa, com Alemanya o França. Al país gal, aquest contagi va ser de 39 punts bàsics, mentre que el repunt al Regne Unit va ser de 36 punts bàsics.
Judith Arnal, investigadora de la Fundació d’Estudis d’Economia Aplicada (Fedea), adverteix que la pressió fiscal nord-americana ja s’ha instal·lat a Europa, i ja no només afecta els països del sud del continent, denominats sota l’acrònim pejoratiu dels PIGS (Portugal, Itàlia, Grècia i Espanya) a l’altura de la crisi de deute.
«El que estem veient aquest estiu demostra que les tensions de deute sobirà ja no són un fenomen associat exclusivament a economies emergents o a la perifèria de la zona euro», ha explicat a aquest diari. «Dins de la zona euro s’ha trencat clarament la vella distinció centre-perifèria: avui la rendibilitat del bo francès està entorn del 3,1%, per sobre d’Itàlia, Grècia, Espanya i Portugal. Espanya està al voltant del 3,7%,davant el 3,25% d’Alemanya», afegeix.
El president francès, Emmanuel Macron, intervé durant una reunió bilateral amb el primer ministre britànic, Andy Burnham. /
França, el taló d’Aquil·les d’Europa
A Europa, el risc més gran no és Espanya ni Itàlia, sinó la situació pressupostària dels nostres veïns gals. França s’ha convertit en el taló d’Aquil·les de la zona comunitària. Arnal contempla que el detonant d’una altra crisi de deute a Europa tindria origen en l’Elisi.
«Per tornar a nivells de crisi faria falta un xoc sistèmic de la zona euro més que un problema propi d’Espanya», explica. «L’atenció dels mercats està posada allà, i França pot contagiar Espanya. Amb eleccions presidencials l’any que ve, que França adopti un pla de consolidació fiscal creïble no és només una qüestió de sostenibilitat de les seves pròpies finances públiques, sinó d’estabilitat financera del conjunt de la zona euro», conclou.
No obstant, no existeix un únic detonant. Els governs s’ancoren en els inversors per captar quantitats creixents de capital per cobrir els seus dèficits. Un altre factor és que ara no estan sols, ara competeixen amb les grans tecnològiques, com els Set Magnífics, que recorren al mercat per finançar el desplegament de centres de dades i infraestructures d’intel·ligència artificial (IA). Més deute al mercat competeix per acaparar i seduir els mateixos inversors.
Thomas Hempell, responsable d’anàlisi marc i de mercats a Generali Investments, apunta que es tracta d’una «lluita de capital». El «supercicle de despesa de capital en IA i forta emissió de durada per part dels hiperescaladors» ara competeix amb els elevats dèficits públics.
La guerra, l’ingredient clau
L’últim ingredient en el còctel de riscos per al deute sobirà és la geopolítica. El desenllaç i prolongació de la guerra a l’Iran ha disparat els preus dels carburants i ha alimentat la inflació. Thomas Mucha, estrateg geopolític de Wellington Management, adverteix que el petroli no és l’únic factor de risc derivat de les guerres, sinó que els conflictes bèl·lics també deterioren la confiança dels inversors.
«És probable que la inestabilitat política influeixi en la percepció dels inversors sobre la capacitat d’un país per fer front al seu deute. Amb el temps, això podria afectar els costos de finançament, l’estabilitat de la moneda i les expectatives d’inflació», apunta.
Espanya, més protegida que el 2011
A diferència del 2011, els experts descarten que l’origen de la crisi sigui a Espanya. Arnal precisa que el Tresor Públic ha reduït de forma considerable el risc de refinançament al prolongar la vida mitjana del deute fins als vuit anys.
Notícies relacionadesAquesta visió també la comparteix Javier Ferri, investigador de Fedea. Segons Ferri, Espanya no afronta, ara per ara, problemes rellevants per finançar el deute i està més protegida per l’escut europeu. «L’arquitectura institucional de l’euro és avui considerablement més sòlida que durant la crisi de deute sobirà del 2012», afirma. «Una de les conseqüències positives de les grans crisis és que permeten identificar deficiències institucionals i crear mecanismes destinats a reduir la probabilitat i la intensitat d’episodis similars en el futur».
No obstant, no descarta definitivament una crisi futura. «Cap millora de l’arquitectura institucional pot protegir indefinidament una economia davant polítiques nacionals persistentment inadequades», ha manifestat, fent ressò a la qüestió francesa.
Ja ets subscriptor o usuari registrat? Inicia sessió
Aquest contingut és especial per a la comunitat de lectors dEl Periódico.Per disfrutar daquests continguts gratis has de navegar registrat.

- Al minut Guerra Ucraïna-Rússia, última hora en directe
- Seqüeles del temporal Les obres al riu Besòs per reparar els danys i retirar les runes de la riuada duraran setmanes
- Recepció Ceuta surt al carrer per rebre els Reis en una visita històrica que no esborra els seus problemes
- Què és la llei de néts? A qui afecta i com influeix en les eleccions
- Promoció comercial Més de 1.000 botigues de Barcelona ofereixen els descomptes de 10 euros dels Bonus Consum a partir d’avui